
भाद्र २९, २०८३ सोमबार
September 14, 2026
 युग खबर
२०८३ भाद्र २९, सोमबार
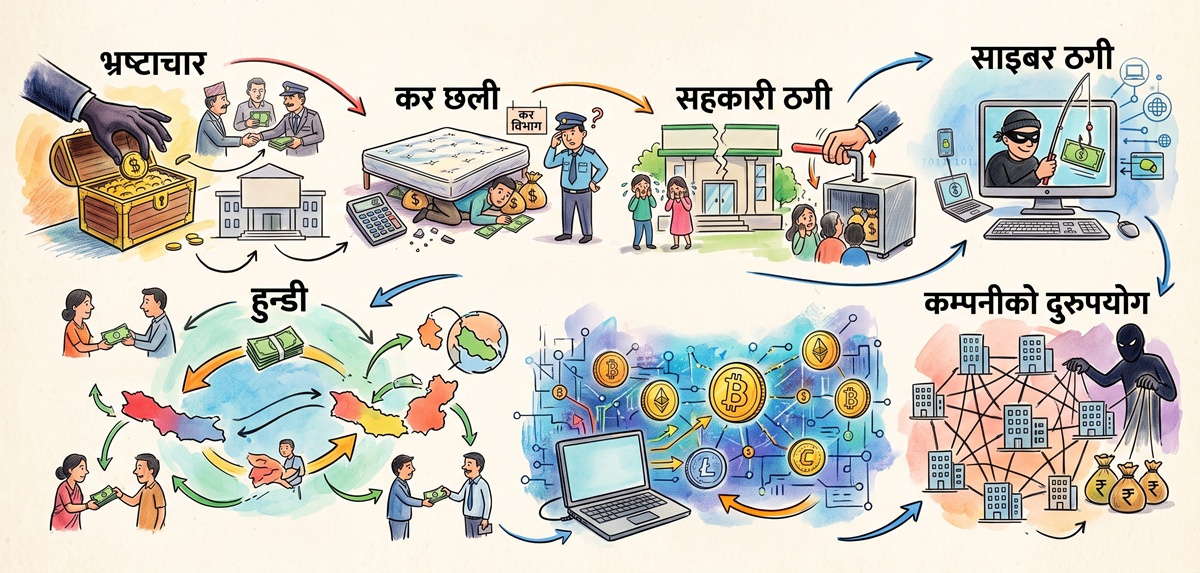
काठमाडौं : नेपालको सन्दर्भमा सम्पत्ति शुद्धीकरणका प्रमुख जोखिम पहिचान गरिएको छ । सर्वोच्च अदालत फैसला कार्यान्वयन निर्देशनालयले आइतबार ‘नेपाल्स नेसनल रिस्क एसेसमेन्ट अन मनी लाउन्ड्रिङ, टेरोरिस्ट÷प्रोलिफरेसन फाइनान्सिङ २०२६’ सार्वजनिक गरेको छ । जसले भ्रष्टाचार, करछली, सहकारी ठगी, साइबर ठगी, हुन्डी, भर्चुअल मुद्रा र कम्पनीको दुरुपयोगलाई सम्पत्ति शुद्धीकरणका प्रमुख जोखिमका रूपमा पहिचान गरेको हो । प्रतिवेदनले हुन्डी र क्रिप्टोकरेन्सीले चुनौती बढाएको उल्लेख छ ।
नेपालमा क्रिप्टोकरेन्सी र हुन्डीको कारोबार पूर्ण रूपमा अवैध छ । विदेशी विनिमय (नियमित गर्ने) ऐन, २०१९ अनुसार नेपालमा कुनै पनि प्रकारका क्रिप्टोकरेन्सीको कारोबार, प्रयोग वा माइनिङ गर्न निषेध गरेको छ ।
हुन्डी कारोबार पनि औपचारिक बैंकिङ प्रणालीबाहेकको अवैध हुनाले यसलाई आर्थिक अपराध मानिन्छ । यी कारोबारमा संलग्न व्यक्तिहरूलाई पक्राउ गरी जेल चलान गर्ने र जरिवाना गर्ने कानुनी प्रावधान छ । तर यसको कारोबार भइराखेको अध्ययन प्रतिवेदन नै भएको हो ।
प्रतिवेदनअनुसार उच्च जोखिमका अपराधहरूमा भ्रष्टाचार र घुसखोरी, करछली, भन्सार तथा राजस्व तस्करी, सहकारी ठगी, साइबर ठगी, हुन्डी, भर्चुअल मुद्रा (क्रिप्टो)को प्रयोग, कानुनी निकाय/फर्महरूको दुरुपयोग, र संगठित वित्तीय अपराध रहेको छ ।
लगभग सबै प्रकारका वित्तीय अपराधका रकमहरू बैंकिङ प्रणालीमार्फत प्रवाह हुने भएकाले यस क्षेत्रको जोखिम मध्यम–उच्च कायम गरिएको छ । उच्च जोखिमयुक्त अन्य क्षेत्रहरूमा सहकारी, घरजग्गा व्यवसाय, बहुमूल्य धातु तथा पत्थर व्यवसायी, र क्यासिनो क्षेत्रमा सम्पत्ति शुद्धीकरणको जोखिम उच्च वा मध्यम–उच्च रहेको छ ।
नेपाल्स नेसनल रिस्क एसेसमेन्ट अन मनी लाउन्ड्रिङ, टेरोरिस्ट-प्रोलिफरेसन फाइनान्सिङ २०२६ मा जोखिम मूल्यांकनसम्बन्धी छुट्टै परिच्छेद छ । जसमा सीमापार वित्तीय कारोबारहरूमा, वाणिज्य बैंकहरूले क्रियाकलापमा वित्तीय लगानी रोक्न लक्षित वित्तीय प्रतिबन्धहरूसँग सम्बन्धित ‘मध्यम’ जोखिम तथा हतियारको ओसारप्रसारमा हुने वित्तीय लगानीसँग सम्बन्धित विषयलाई ‘मध्यम-न्यून’ जोखिमको रूपमा राखिएको छ ।
जोखिमको क्षेत्रअन्तर्गत सम्पत्ति पुनप्र्राप्ति, वित्तीय र आर्थिक क्षेत्रहरूभित्र र सीमापार अपराधहरूको आम्दानी उत्पन्न गर्न, सार्ने, लुकाउने र मिश्रण गर्न कानुनी साधनहरूको प्रयोगमा निहित रहेको भनिएको छ ।
व्यवसाय र व्यक्तिगत वित्तीय गतिविधि प्रायः ओभरल्याप भइरहेको र पहिचान कागजात पनि नक्कली वा धारकबाहेक अन्य व्यक्तिले प्रयोग भनेर यसलाई उच्च जोखिमा राखिएको छ ।
प्रतिवेदनअनुसार यससम्बन्धी महान्यायाधिवक्ताको कार्यालय, अख्तियार दुरुपयोग अनुसन्धान आयोग, सम्पत्ति शुद्धीकरण अनुसन्धान विभाग, नेपाल प्रहरी र अन्य कानुन कार्यान्वयन गर्ने निकायमा उजुरी, मुद्दा चलाउने कार्य, कसुर ठहर र दाबी गरिएको रकमको परिमाण सबैमा वृद्धि भइरहेको छ ।
यसले कानुन कार्यान्वयनसम्बन्धी सक्रियतामा वृद्धि तथा कसुरजन्य गतिविधिमा भएको बढोत्तरी दुवैलाई प्रतिविम्बित गर्दछ ।
प्रतिवेदनअनुसार सम्पत्ति शुद्धीकरणका समान तरिकाहरू विभिन्न गम्भीर ‘प्रिडिकेट’ कसुरहरू (मूल कसुरहरू)मा प्रयोग भइरहेका छन् । साथै वास्तविक स्वामित्वको पारदर्शिता, कानुनी व्यक्तिको दुरुपयोग, सीमापार वित्तीय प्रवाह र व्यापारमा आधारित मूल्य हस्तान्तरणजस्ता विषयहरूमा काम भइरहेको छ ।
सम्पत्ति असुलीको सन्दर्भमा, अपराधबाट प्राप्त आयको पहिचान तथा संरक्षण गर्ने कार्य भइरहेको भनेर प्रतिवेदनले औंल्याएको छ । यसमा सुधार ल्याउन के गर्ने भनेर पनि सुझाइएको छ । यसअन्तर्गत मुख्यतः चारवटा बुँदा समावेश छ ।
वित्तीय अनुसन्धान प्रणाली सुदृढ गर्ने : वित्तीय गुप्तचर इकाई र कानुन कार्यान्वयन निकायबीच सूचना आदानप्रदान र सम्पत्ति पछाडिको खोजीलाई प्राथमिकता दिने ।
डिजिटल डाटाबेसमा पहुँच प्रदान गर्ने : सूचक संस्थाहरूलाई ग्राहक पहिचान प्रक्रिया सहज बनाउन राष्ट्रिय परिचयपत्र, आधारभूत तथा वास्तविक धनीसम्बन्धी सरकारी डाटाबेसमा डिजिटल पहुँच उपलब्ध गराउने ।
जफत सम्पत्ति व्यवस्थापन : जफत तथा रोक्का गरिएका सम्पत्तिको अभिलेख राख्न डिएमपिसीको प्रविधि प्रणालीलाई राष्ट्रिय डाटाबेसको रूपमा पूर्ण रूपमा सञ्चालनमा ल्याउने ।
क्षमता अभिवृद्धि : तालिमप्राप्त र अनुभवी जनशक्तिको निरन्तरता कायम राख्दै जोखिममा आधारित विशिष्टीकृत तालिम प्रदान गर्ने ।मध्यान्ह दैनिकबाट
युगखबर अनलाइनमा प्रकाशित कुनै सामग्रीबारे कुनै गुनासो, सूचना तथा सुझाव भए हामीलाई [email protected] मा पठाउनु होला । धन्यवाद ।








प्रतिक्रिया